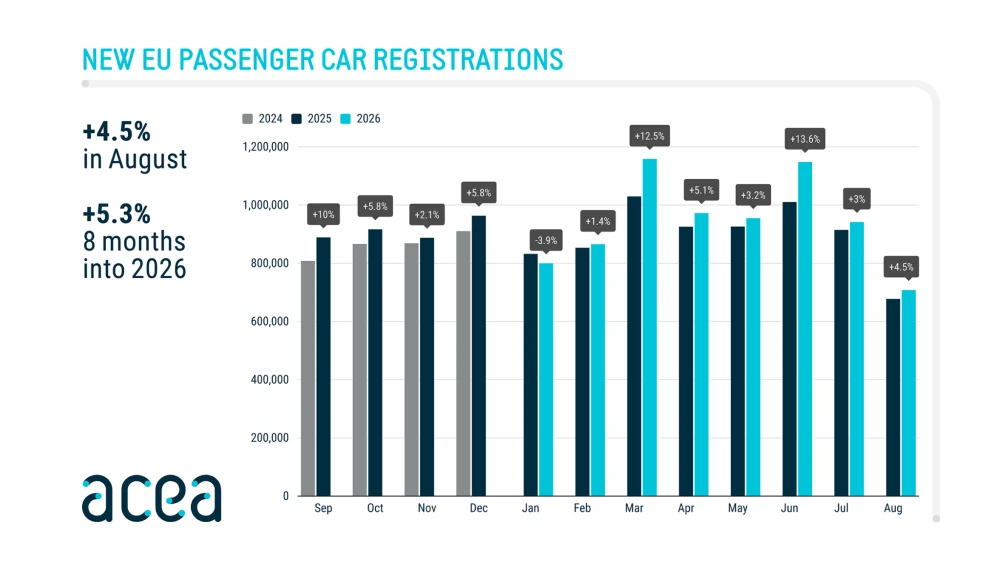
H ευρωπαϊκή αγορά αυτοκινήτου αυξήθηκε 4,5% τον Αύγουστο, αλλά η μεγάλη αλλαγή βρίσκεται στην κατανομή της ζήτησης και στις τεχνολογίες κίνησης.
Η ευρωπαϊκή αγορά αυτοκινήτου παρουσιάζει το 2026 μια εικόνα ανάπτυξης σε επίπεδο όγκου, αλλά πολύ μεγαλύτερης αναδιάρθρωσης σε επίπεδο ζήτησης, καθώς οι ταξινομήσεις καινούργιων αυτοκινήτων στην Ευρωπαϊκή Ένωση αυξήθηκαν κατά 4,5% τον Αύγουστο, στις 708.211 μονάδες, την ώρα που τα αμιγώς ηλεκτρικά αυξήθηκαν κατά 62,7%, τα plug-in hybrid κατά 10,8% και τα υβριδικά κατά 2,2%, ενώ βενζίνη και diesel υποχώρησαν κατά 24,6% και 23,8% αντίστοιχα. Η Ελλάδα διαφοροποιείται έντονα ως προς τον συνολικό όγκο, με πτώση 37,1% τον ίδιο μήνα, αλλά ακολουθεί την ευρωπαϊκή μετατόπιση προς τις εξηλεκτρισμένες τεχνολογίες, με τα υβριδικά να διατηρούν εξαιρετικά υψηλό μερίδιο και τα ηλεκτρικά αυτοκίνητα να συνεχίζουν να αυξάνονται.
Οι αριθμοί της ACEA για τον Αύγουστο του 2026 έχουν μεγαλύτερη σημασία από μια απλή μηνιαία μεταβολή. Η ευρωπαϊκή αγορά αυξάνεται κατά 4,5%, όμως πίσω από αυτή την αύξηση βρίσκεται μια διαφορετική κατανομή της ζήτησης.
Δεν είναι απλώς αύξηση πωλήσεων -– είναι αλλαγή οικονομικού μοντέλου
Από τις 677.491 ταξινομήσεις του Αυγούστου 2025, η αγορά έφτασε στις 708.211 τον Αύγουστο του 2026. Την ίδια στιγμή, όμως, οι καταναλωτές μετακινήθηκαν έντονα από τη βενζίνη και το diesel προς τις εξηλεκτρισμένες επιλογές.
Η εξέλιξη αυτή έχει άμεση οικονομική σημασία για ολόκληρη την αλυσίδα του αυτοκινήτου: κατασκευαστές, προμηθευτές, δίκτυα πωλήσεων, χρηματοδότηση, ενέργεια, υποδομές φόρτισης και φυσικά τον ίδιο τον καταναλωτή.
Η Ελλάδα προσφέρει ένα πολύ διαφορετικό παράδειγμα. Η αγορά μειώθηκε κατά 37,1% τον Αύγουστο, στις 5.153 ταξινομήσεις, έναντι 8.191 πέρυσι. Στο οκτάμηνο, όμως, παραμένει σε θετικό έδαφος με 102.370 ταξινομήσεις και αύξηση 2,4%.
Η Ευρώπη επιταχύνει στα ηλεκτρικά
Τα αμιγώς ηλεκτρικά αποτελούν το πιο εμφανές στοιχείο της αλλαγής. Τον Αύγουστο ταξινομήθηκαν 196.486 BEV στην ΕΕ έναντι 120.779 τον αντίστοιχο μήνα του 2025, σημειώνοντας αύξηση 62,7%.
Το μερίδιο των BEV στην ευρωπαϊκή αγορά έφτασε περίπου στο 27,7%, από 17,8% πέρυσι. Η μεταβολή δεν είναι ομοιόμορφη, αλλά περιλαμβάνει πλέον τις μεγαλύτερες αγορές της Ευρώπης. Στη Γερμανία η αύξηση έφτασε το 75,1%, ενώ στη Γαλλία το 112,8%.
Η Ελλάδα ακολουθεί την τάση, αλλά σε διαφορετική κλίμακα. Τα BEV αυξήθηκαν 27,1%, από 428 σε 544 ταξινομήσεις, με μερίδιο περίπου 10,6%.
Η απόσταση είναι σημαντική. Δεν πρόκειται μόνο για διαφορετικό ρυθμό υιοθέτησης της τεχνολογίας. Αποτυπώνει διαφορετική αγοραστική βάση, διαφορετικό επίπεδο εισοδήματος και διαφορετικές συνθήκες αγοράς και χρήσης του αυτοκινήτου.
Τα υβριδικά είναι η μεγάλη ευρωπαϊκή γέφυρα
Η δεύτερη μεγάλη εικόνα αφορά τα υβριδικά. Με 234.980 ταξινομήσεις τον Αύγουστο, τα HEV αποτελούν περίπου το ένα τρίτο της ευρωπαϊκής αγοράς.
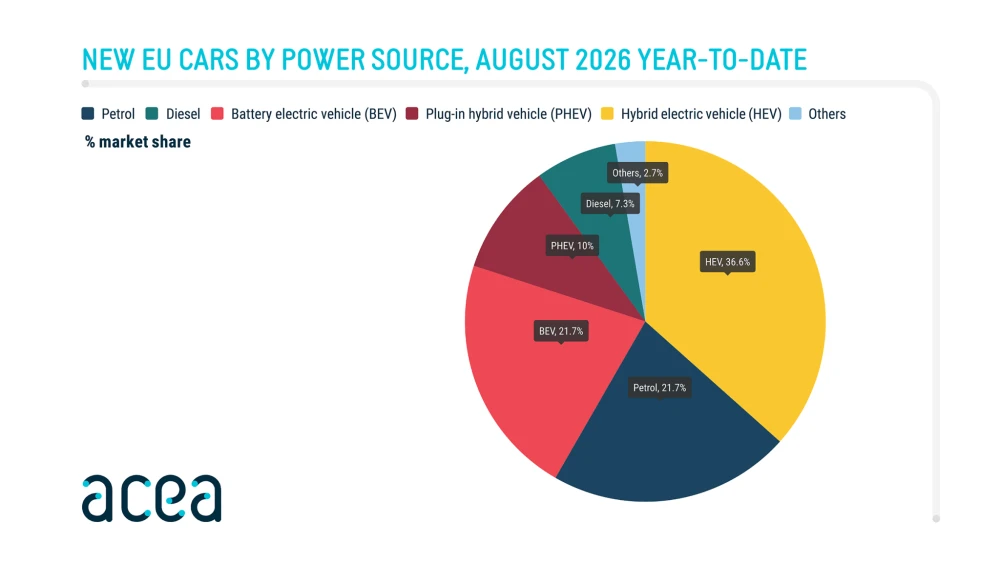
Στο οκτάμηνο, μάλιστα, τα υβριδικά αντιστοιχούν στο 36,6% της αγοράς και παραμένουν η δημοφιλέστερη κατηγορία στην ΕΕ. Οι ταξινομήσεις τους αυξήθηκαν κατά 11,1% σε σχέση με το 2025.
Στην Ελλάδα η εικόνα είναι ακόμη πιο έντονη. Τα υβριδικά κατέλαβαν σχεδόν το 60% της αγοράς τον Αύγουστο, με 3.086 ταξινομήσεις. Παρότι μειώθηκαν κατά 26,4% λόγω της συνολικής πτώσης της αγοράς, το μερίδιό τους αυξήθηκε σημαντικά σε σχέση με το 2025.
Στο οκτάμηνο, η ελληνική αγορά έχει 59.121 υβριδικά, αυξημένα κατά 20,2%. Πρόκειται για ένα από τα πιο χαρακτηριστικά στοιχεία της ελληνικής αγοράς: η εξηλεκτρισμένη μετάβαση περνά σε πολύ μεγάλο βαθμό μέσα από την υβριδική τεχνολογία.
Τα PHEV δείχνουν δύο διαφορετικές Ευρώπες
Ακόμη μεγαλύτερη είναι η διαφορά στα plug-in hybrid. Στην ΕΕ οι ταξινομήσεις αυξήθηκαν 10,8% τον Αύγουστο και 19,6% στο οκτάμηνο, με το μερίδιο να φτάνει το 10%.
Στην Ελλάδα, αντίθετα, οι ταξινομήσεις PHEV μειώθηκαν κατά 65,7% τον Αύγουστο και κατά 4,3% στο οκτάμηνο.
Το στοιχείο αυτό έχει οικονομικό ενδιαφέρον, διότι δείχνει ότι η μετάβαση στις νέες τεχνολογίες δεν είναι ενιαία. Το ευρωπαϊκό καταναλωτικό κοινό δεν κινείται με τον ίδιο τρόπο ούτε αντιμετωπίζει το ίδιο κόστος αγοράς, χρήσης και φόρτισης.
Βενζίνη και diesel υποχωρούν - και μαζί τους αλλάζει η αλυσίδα
Η βενζίνη κατέγραψε πτώση 24,6% στην ΕΕ τον Αύγουστο και το diesel 23,8%. Τα δύο καύσιμα αντιπροσωπεύουν πλέον περίπου το ένα τέταρτο της μηνιαίας αγοράς, ενώ στο οκτάμηνο το συνδυασμένο μερίδιό τους περιορίστηκε στο 29%, από 37,5% το 2025.
Στην Ελλάδα η μεταβολή ήταν πολύ πιο απότομη: -54% για τη βενζίνη και -81,9% για το diesel τον Αύγουστο.
Αυτό δεν αφορά μόνο τις ταξινομήσεις. Η μεταβολή του ενεργειακού μείγματος σημαίνει σταδιακά διαφορετική ζήτηση για κινητήρες, εξαρτήματα, τεχνική υποστήριξη, καύσιμα, ενέργεια και υποδομές.
Η δεύτερη μεγάλη μάχη: ποιος πουλά τα αυτοκίνητα της νέας Ευρώπης
Υπάρχει όμως και μια δεύτερη διάσταση στα στοιχεία της ACEA. Η αλλαγή του ενεργειακού μείγματος συνοδεύεται από μεταβολή των συσχετισμών μεταξύ κατασκευαστών.
Τον Αύγουστο, η BYD αύξησε τις ταξινομήσεις της στην ΕΕ κατά 129,4%, η Chery κατά 200,6%, η Leapmotor κατά 211,1% και η Geely Group κατά 23,5%. Στο οκτάμηνο, οι αυξήσεις είναι ακόμη μεγαλύτερες για ορισμένους από αυτούς τους ομίλους.
Την ίδια ώρα, η Volkswagen Group υποχώρησε 3,2% τον Αύγουστο, ενώ η Renault Group μειώθηκε κατά 4,3% και η Hyundai Group κατά 10,4%. Άλλοι ευρωπαϊκοί και διεθνείς όμιλοι, βεβαίως, κινήθηκαν διαφορετικά, γεγονός που δείχνει ότι η εικόνα δεν είναι ίδια για όλους.
Το σημαντικό είναι ότι η μετάβαση στην ηλεκτροκίνηση εξελίσσεται ταυτόχρονα σε μάχη κόστους, παραγωγής, τεχνολογίας και μεριδίων αγοράς.
Η Ελλάδα μέσα στη μεγάλη ευρωπαϊκή εικόνα
Η ελληνική αγορά δεν είναι εκτός της ευρωπαϊκής μετάβασης. Το αντίθετο. Στο οκτάμηνο του 2026, τα BEV αυξάνονται κατά 28,7%, τα HEV κατά 20,2%, ενώ βενζίνη και diesel υποχωρούν κατά 24,2% και 29,8% αντίστοιχα. (ACEA)
Η διαφορά είναι ότι η Ελλάδα έχει πολύ μικρότερη διείσδυση BEV. Στο οκτάμηνο, τα ηλεκτρικά αντιστοιχούν περίπου στο 6,7% της ελληνικής αγοράς, έναντι 21,7% στην ΕΕ. Τα υβριδικά, αντίθετα, φτάνουν περίπου στο 57,8% στην Ελλάδα έναντι 36,6% στην ΕΕ.
Η ελληνική αγορά, λοιπόν, δεν απορρίπτει την εξηλεκτρισμένη τεχνολογία. Επιλέγει όμως διαφορετικά την τεχνολογία αυτή.
Το οικονομικό διακύβευμα
Τα στοιχεία του Αυγούστου θέτουν ένα ευρύτερο ερώτημα για την ευρωπαϊκή οικονομία: μπορεί η αυτοκινητοβιομηχανία να περάσει στην επόμενη τεχνολογική εποχή χωρίς να χάσει την ανταγωνιστικότητά της και χωρίς το νέο αυτοκίνητο να γίνει απρόσιτο για μεγάλο μέρος της αγοράς;
Η ACEA επισημαίνει ότι η ευρωπαϊκή αγορά κινείται σε περιβάλλον αυξημένων ενεργειακών τιμών και επίμονης γεωπολιτικής αβεβαιότητας, ενώ η ζήτηση για εξηλεκτρισμένα αυτοκίνητα στηρίζεται μεταξύ άλλων από μέτρα υποστήριξης και τη διεύρυνση της διαθέσιμης γκάμας.
Παράλληλα, η αυτοκινητοβιομηχανία αποτελεί κρίσιμο οικονομικό κλάδο για την Ευρώπη: σύμφωνα με τα στοιχεία που παραθέτει η ACEA, συνδέεται με 13,6 εκατομμύρια θέσεις εργασίας, πάνω από 8% του ΑΕΠ της ΕΕ και €414,7 δισ. φορολογικά έσοδα για τις ευρωπαϊκές κυβερνήσεις.
Το διακύβευμα επομένως ξεπερνά κατά πολύ το αν τον Αύγουστο πουλήθηκαν περισσότερα ή λιγότερα αυτοκίνητα. Είναι η ανταγωνιστικότητα της ευρωπαϊκής αυτοκινητοβιομηχανίας, η δυνατότητα των καταναλωτών να αγοράζουν καινούργια αυτοκίνητα και η θέση της Ευρώπης στην παγκόσμια αλυσίδα αξίας της νέας αυτοκίνησης.
Και μέσα σε αυτή τη μεγάλη ευρωπαϊκή αλλαγή, η Ελλάδα έχει τη δική της εξίσωση: μια αγορά που παραμένει έντονα προσανατολισμένη στα υβριδικά, με χαμηλότερη διείσδυση των BEV και ταυτόχρονα ανάγκη ανανέωσης του στόλου. Το επόμενο διάστημα θα δείξει όχι μόνο πόσο γρήγορα θα αλλάξει η τεχνολογία, αλλά και αν η αγορά θα μπορέσει να μετατρέψει αυτή την τεχνολογική αλλαγή σε πραγματική ανανέωση του ευρωπαϊκού και ελληνικού στόλου.