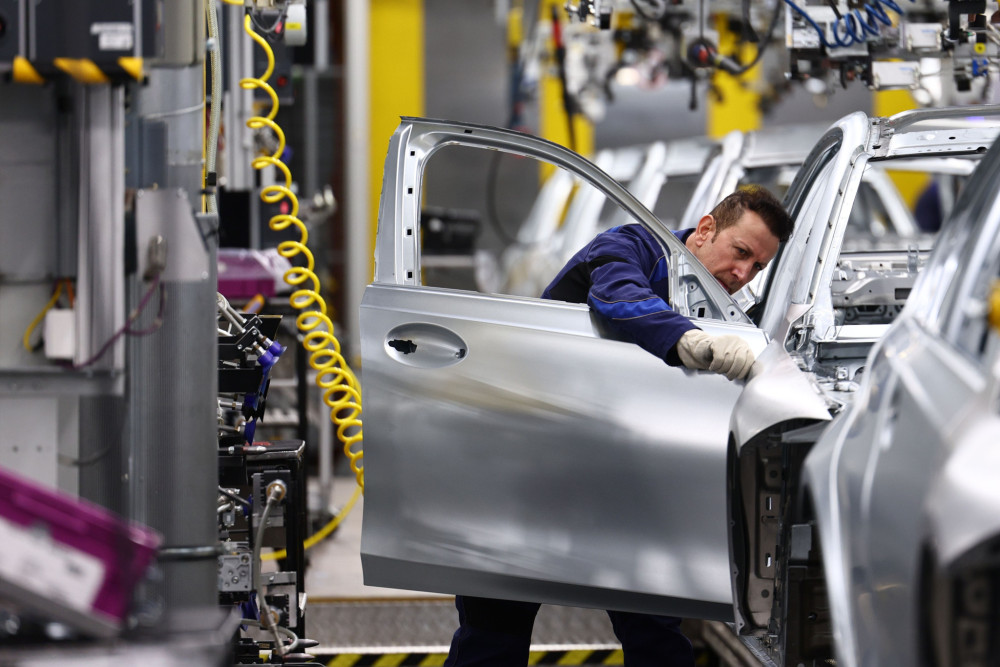
Η ελληνική αγορά αυτοκινήτου υπεραποδίδει έναντι της ΕΕ, ενώ η οικονομική ανάπτυξη δημιουργεί προϋποθέσεις για νέες επενδύσεις και υπηρεσίες κινητικότητας.
Η ελληνική αγορά αυτοκινήτου εμφανίζει υψηλότερο ρυθμό ανάπτυξης από τον μέσο όρο της Ευρωπαϊκής Ένωσης, σύμφωνα με τα στοιχεία των νέων ταξινομήσεων του πρώτου εξαμήνου του 2026, ενώ οι προβλέψεις για την ελληνική οικονομία δημιουργούν θετικότερες προϋποθέσεις για τη συνέχεια. Οι ταξινομήσεις νέων επιβατικών αυτοκινήτων στην Ελλάδα αυξήθηκαν κατά 7,4%, έναντι 5,7% στην ΕΕ, και η Ευρωπαϊκή Επιτροπή προβλέπει ανάπτυξη 1,8% για την ελληνική οικονομία το 2026, όταν η αντίστοιχη πρόβλεψη για την Ένωση διαμορφώνεται στο 1,1%. Η έκθεση Economic and Market Report της ACEA αναδεικνύει, παράλληλα, τις πιέσεις που αντιμετωπίζει η ευρωπαϊκή αυτοκινητοβιομηχανία: οι εισαγωγές αυξάνονται, οι εξαγωγές μειώνονται, το εμπορικό πλεόνασμα περιορίζεται και το μερίδιο των αυτοκινήτων που παράγονται εντός της ΕΕ και πωλούνται στην ευρωπαϊκή αγορά υποχωρεί. Για την Ελλάδα, η εξέλιξη της αγοράς συνδέεται με την αγοραστική δύναμη, την ανανέωση του στόλου και τη δραστηριότητα των επιχειρήσεων του κλάδου. Παράλληλα, η διατήρηση θετικών ρυθμών ανάπτυξης μπορεί να ενισχύσει το ενδιαφέρον για επενδύσεις σε υποδομές, υπηρεσίες και δραστηριότητες κινητικότητας, ενώ η προσέλκυση επενδύσεων από αυτοκινητοβιομηχανίες θα απαιτούσε ευρύτερες προϋποθέσεις και στοχευμένη αναπτυξιακή στρατηγική.
Η ελληνική αγορά αυτοκινήτου κατέγραψε αύξηση 7,4% στο πρώτο εξάμηνο του 2026, υπερβαίνοντας τον ρυθμό της ΕΕ. Η ισχυρότερη προβλεπόμενη ανάπτυξη της ελληνικής οικονομίας δημιουργεί ευνοϊκές συνθήκες για την αγορά, αλλά και μια ευκαιρία να εξεταστούν οι δυνατότητες προσέλκυσης επενδύσεων σε συναφείς δραστηριότητες. Σε ευρωπαϊκό επίπεδο, η συρρίκνωση του εμπορικού πλεονάσματος και η ενίσχυση των εισαγωγών αναδεικνύουν τη σημασία της ανταγωνιστικότητας.
Η ελληνική αγορά αυτοκινήτου κινείται πάνω από τον ευρωπαϊκό μέσο όρο
Η αγορά νέων επιβατικών αυτοκινήτων στην Ελλάδα κατέγραψε αύξηση 7,4% κατά το πρώτο εξάμηνο του 2026, σύμφωνα με τα στοιχεία του ΣΕΑΑ. Οι ταξινομήσεις έφτασαν τις 83.969, έναντι 78.162 την αντίστοιχη περίοδο του 2025. Στην Ευρωπαϊκή Ένωση, η άνοδος διαμορφώθηκε στο 5,7%, με περίπου 5,9 εκατομμύρια νέες ταξινομήσεις.
Η διαφορά αποτυπώνει μια θετική συγκυρία για την εγχώρια αγορά. Η Ελλάδα ξεκίνησε το 2026 με ισχυρότερο ρυθμό αύξησης από το ευρωπαϊκό σύνολο, σε ένα περιβάλλον όπου οι καταναλωτές εξακολουθούν να επηρεάζονται από το κόστος απόκτησης οχημάτων, τις τιμές ενέργειας και το κόστος χρηματοδότησης.
Η εικόνα αποκτά ευρύτερη οικονομική διάσταση αν συνδυαστεί με τις προβλέψεις της Ευρωπαϊκής Επιτροπής. Η ανάπτυξη της ελληνικής οικονομίας εκτιμάται στο 1,8% το 2026, έναντι 1,1% στην ΕΕ. Η διαφορά δημιουργεί ευνοϊκότερο υπόβαθρο για την αγορά αυτοκινήτου, καθώς η οικονομική δραστηριότητα, η απασχόληση και η εξέλιξη των εισοδημάτων επηρεάζουν την πρόθεση αγοράς και τη δυνατότητα ανανέωσης των οχημάτων.
Η ανάπτυξη, βέβαια, δεν εξαλείφει τις πιέσεις. Η Ευρωπαϊκή Επιτροπή προβλέπει πληθωρισμό 3,7% για την Ελλάδα το 2026, καθώς το ενεργειακό σοκ επιβαρύνει την οικονομία. Συνεπώς, η πορεία των ταξινομήσεων θα εξαρτηθεί και από το κατά πόσο η ανάπτυξη θα μεταφραστεί σε πραγματική αγοραστική δύναμη για τα νοικοκυριά και σε επενδυτική δυνατότητα για τις επιχειρήσεις.
Τι σημαίνει η άνοδος για την ελληνική αγορά
Η αύξηση των ταξινομήσεων δεν αποτελεί ένδειξη ότι η Ελλάδα έχει αποκτήσει αυτοκινητοβιομηχανική παραγωγή. Η εγχώρια αγορά βασίζεται κυρίως στις εισαγωγές οχημάτων και στη δραστηριότητα των εταιρειών που αναλαμβάνουν τη διάθεση, τη χρηματοδότηση, τη μίσθωση, την ενοικίαση και την υποστήριξή τους.
Η μεγαλύτερη ζήτηση μπορεί να δημιουργήσει πρόσθετες επιχειρηματικές ευκαιρίες σε αυτούς τους τομείς. Η ανανέωση εταιρικών στόλων, η ανάπτυξη υπηρεσιών leasing, η ενοικίαση οχημάτων και η διεύρυνση των επιλογών για ιδιώτες συνδέονται με την πορεία της οικονομίας και τη δυνατότητα των καταναλωτών να επενδύσουν σε ένα νέο αυτοκίνητο.
Παράλληλα, η αγορά αυτοκινήτου έχει ευρύτερες διασυνδέσεις με τη χρηματοδότηση, την ασφάλιση, τη συντήρηση, τα ανταλλακτικά, την εμπορική διανομή και τις υπηρεσίες μετά την πώληση. Μια σταθερά αναπτυσσόμενη αγορά μπορεί να στηρίξει επενδύσεις σε αυτούς τους κλάδους, χωρίς αυτό να σημαίνει ότι κάθε αύξηση ταξινομήσεων οδηγεί αυτομάτως σε αντίστοιχη αύξηση απασχόλησης ή παραγωγικής δραστηριότητας.
Η πρόκληση είναι η θετική συγκυρία να αποκτήσει διάρκεια. Τα στοιχεία του ΣΕΑΑ για το πρώτο οκτάμηνο του 2026 καταγράφουν αύξηση 2,5% στις νέες ταξινομήσεις επιβατικών, στις 102.420 μονάδες. Η χαμηλότερη σωρευτική άνοδος σε σχέση με το πρώτο εξάμηνο δείχνει ότι η αγορά χρειάζεται να αξιολογείται με βάση τη συνολική πορεία της και όχι μόνο την αρχική της επίδοση.
Η ευρωπαϊκή αυτοκινητοβιομηχανία σε κρίσιμο σταυροδρόμι
Η έκθεση της ACEA καταγράφει μια σύνθετη εικόνα για την ευρωπαϊκή αγορά. Οι νέες ταξινομήσεις επιβατικών αυξήθηκαν κατά 5,7% στο πρώτο εξάμηνο του 2026, όμως η παραγωγή αυτοκινήτων εντός της ΕΕ υποχώρησε κατά 0,4%.
Ακόμη πιο χαρακτηριστική είναι η μεταβολή στην προέλευση των οχημάτων. Το μερίδιο των αυτοκινήτων που παράγονται εντός της ΕΕ και πωλούνται στην ευρωπαϊκή αγορά μειώθηκε στο 68%, ενώ το μερίδιο των αυτοκινήτων κινεζικής παραγωγής αυξήθηκε στο 9%.
Η εξέλιξη αναδεικνύει το πρόβλημα της ανταγωνιστικότητας της ευρωπαϊκής παραγωγής. Η αύξηση της ζήτησης δεν αρκεί από μόνη της για να ενισχύσει τις ευρωπαϊκές μονάδες, όταν ένα μεγαλύτερο μέρος των πωλήσεων καλύπτεται από οχήματα που κατασκευάζονται εκτός Ένωσης.
Η Γερμανία παραμένει ο μεγαλύτερος παραγωγικός κόμβος, καλύπτοντας το 20% των πωλήσεων της ευρωπαϊκής αγοράς, ενώ ακολουθούν η Ισπανία με 12% και η Τσεχία με 10%. Η ευρωπαϊκή παραγωγική βάση εξακολουθεί να έχει μεγάλη βαρύτητα, αλλά αντιμετωπίζει αυξανόμενη πίεση τόσο στην εσωτερική αγορά όσο και στις διεθνείς αγορές.
Το εμπορικό πλεόνασμα μειώθηκε κατά 34,2%
Η πίεση γίνεται πιο εμφανής στα στοιχεία του εξωτερικού εμπορίου. Η αξία των εισαγωγών νέων επιβατικών αυτοκινήτων στην ΕΕ αυξήθηκε κατά 15,6% στο πρώτο εξάμηνο του 2026, φτάνοντας τα 40,7 δισ. ευρώ. Την ίδια στιγμή, η αξία των εξαγωγών μειώθηκε κατά 12%, στα 69,4 δισ. ευρώ.
Το εμπορικό πλεόνασμα της ΕΕ στα επιβατικά αυτοκίνητα περιορίστηκε στα 28,7 δισ. ευρώ, από 43,6 δισ. ευρώ το πρώτο εξάμηνο του 2025. Η μείωση κατά 34,2% αντιστοιχεί σε απώλεια σχεδόν 15 δισ. ευρώ μέσα σε έναν χρόνο.
Σε όγκο, οι εισαγωγές αυξήθηκαν κατά 16,1%, ξεπερνώντας τα δύο εκατομμύρια αυτοκίνητα, ενώ οι εξαγωγές μειώθηκαν κατά 5,9%, στα περίπου 2,18 εκατομμύρια. Η Κίνα παρέμεινε η σημαντικότερη πηγή εισαγωγών νέων αυτοκινήτων σε αξία, με μερίδιο 25,9%, καθώς οι εισαγωγές από την κινεζική αγορά αυξήθηκαν κατά 70,5%, στα 10,5 δισ. ευρώ.
Τα δεδομένα συνδέουν την πορεία του αυτοκινήτου με ένα ευρύτερο ζήτημα ευρωπαϊκής οικονομικής πολιτικής. Η ανταγωνιστικότητα της βιομηχανίας, το ενεργειακό κόστος, η πρόσβαση σε πρώτες ύλες, η καινοτομία και οι επενδύσεις επηρεάζουν την ικανότητα των ευρωπαϊκών επιχειρήσεων να διατηρήσουν την παρουσία τους στις διεθνείς αγορές.
Για την Ελλάδα, οι εξελίξεις αυτές επηρεάζουν το περιβάλλον μέσα στο οποίο δραστηριοποιούνται οι εισαγωγείς και οι επιχειρήσεις του κλάδου, αλλά και τις τιμές, τη διαθεσιμότητα και τη σύνθεση των μοντέλων που προσφέρονται στους καταναλωτές.
Η ενεργειακή επιβάρυνση και οι οικονομικές προοπτικές
Η ACEA καταγράφει επιδείνωση του ευρωπαϊκού οικονομικού περιβάλλοντος. Η πρόβλεψη για την ανάπτυξη της ΕΕ το 2026 διαμορφώνεται στο 1,1%, ενώ ο πληθωρισμός εκτιμάται στο 3,1%. Η Ευρωπαϊκή Επιτροπή συνδέει την αναθεώρηση των προβλέψεων με τη σύγκρουση στη Μέση Ανατολή και την αύξηση του ενεργειακού κόστους.
Η επιβάρυνση αφορά τόσο τις επιχειρήσεις όσο και τους καταναλωτές. Για την αυτοκινητοβιομηχανία, η ενέργεια αποτελεί παράγοντα κόστους στην παραγωγή και στην εφοδιαστική αλυσίδα. Για την αγορά αυτοκινήτου, οι υψηλότερες τιμές ενέργειας μπορούν να περιορίσουν το διαθέσιμο εισόδημα και να αυξήσουν το κόστος χρήσης ενός οχήματος.
Η Ελλάδα εμφανίζει υψηλότερη προβλεπόμενη ανάπτυξη, αλλά και αυξημένο πληθωρισμό. Αυτό σημαίνει ότι το θετικό μακροοικονομικό περιβάλλον πρέπει να αξιολογείται μαζί με την πίεση που δέχονται τα νοικοκυριά. Η αγορά θα μπορέσει να διατηρήσει την ανάπτυξή της εφόσον η οικονομική δραστηριότητα συνοδευτεί από πραγματική δυνατότητα αγοράς και προσιτές λύσεις κινητικότητας.
Οι τεχνολογικές αλλαγές διαμορφώνουν νέα δεδομένα
Η σύνθεση της ευρωπαϊκής αγοράς αλλάζει. Τα υβριδικά ηλεκτρικά αυτοκίνητα αντιπροσώπευαν το 37,3% των νέων ταξινομήσεων στο πρώτο εξάμηνο του 2026. Τα αμιγώς ηλεκτρικά έφτασαν στο 20,7%, από 15,6% ένα χρόνο νωρίτερα, ενώ τα plug-in hybrid κατέλαβαν μερίδιο 9,8%. Το συνδυασμένο μερίδιο βενζίνης και diesel υποχώρησε στο 29,7%.
Οι διαφορές μεταξύ των ευρωπαϊκών αγορών παραμένουν μεγάλες. Στη Δανία, τα αμιγώς ηλεκτρικά έφτασαν στο 79,9% των νέων ταξινομήσεων, ενώ στην Ιταλία και στην Πολωνία κυριάρχησαν τα υβριδικά.
Η εξέλιξη αναδεικνύει ότι οι τεχνολογικές επιλογές συνδέονται με τις οικονομικές δυνατότητες των καταναλωτών, τις υποδομές και τα ιδιαίτερα χαρακτηριστικά κάθε αγοράς. Για την Ελλάδα, η ανανέωση του στόλου απαιτεί λύσεις που να ανταποκρίνονται στις ανάγκες ιδιωτών, επαγγελματιών και επιχειρήσεων, χωρίς να παραβλέπεται το συνολικό κόστος απόκτησης και χρήσης.
Στα επαγγελματικά οχήματα, η μετάβαση εξελίσσεται πιο αργά σε ορισμένες κατηγορίες. Το diesel διατήρησε μερίδιο 79,1% στα νέα van και 92,1% στα φορτηγά. Τα ηλεκτρικά van έφτασαν συνολικά στο 13,2%, ενώ τα ηλεκτρικά φορτηγά αντιπροσώπευαν το 4,8%. Στα λεωφορεία, το μερίδιο των ηλεκτρικών ανέβηκε στο 27,7%.
Η διαφορετική εικόνα υπογραμμίζει ότι η τεχνολογική μετάβαση συνδέεται με τις συνθήκες χρήσης, την αυτονομία, το κόστος, τις υποδομές και τη δυνατότητα κάθε επιχείρησης να επενδύσει σε νέο εξοπλισμό.
Μπορεί η Ελλάδα να προσελκύσει επενδύσεις από τον κλάδο του αυτοκινήτου;
Η ισχυρότερη ανάπτυξη της ελληνικής οικονομίας σε σχέση με την ΕΕ και η θετική πορεία της εγχώριας αγοράς αποτελούν στοιχεία που μπορούν να συνυπολογιστούν σε μια στρατηγική προσέλκυσης επενδύσεων. Δεν αρκούν, ωστόσο, από μόνα τους για να οδηγήσουν μια αυτοκινητοβιομηχανία στην απόφαση να εγκαταστήσει παραγωγική μονάδα στην Ελλάδα.
Η χώρα δεν διαθέτει σήμερα εγχώρια μαζική παραγωγή επιβατικών αυτοκινήτων. Επομένως, η συζήτηση για επενδύσεις χρειάζεται να ξεκινά από αυτή την πραγματικότητα και να διακρίνει τις επενδύσεις που μπορούν να συνδεθούν άμεσα με την αγορά από εκείνες που απαιτούν τη δημιουργία παραγωγικής βάσης.
Στην πρώτη κατηγορία περιλαμβάνονται δραστηριότητες όπως η διανομή και η υποστήριξη οχημάτων, οι υπηρεσίες κινητικότητας, η διαχείριση στόλων, η μίσθωση, η ενοικίαση, οι υποδομές φόρτισης και οι υπηρεσίες μετά την πώληση. Η ανάπτυξη της αγοράς μπορεί να διευρύνει τις επιχειρηματικές ευκαιρίες σε αυτούς τους τομείς.
Η προσέλκυση επενδύσεων από αυτοκινητοβιομηχανίες σε παραγωγή ή σε μεγαλύτερες βιομηχανικές δραστηριότητες αποτελεί διαφορετικό και πιο απαιτητικό στόχο. Θα προϋπέθετε ανταγωνιστικό κόστος ενέργειας, κατάλληλες υποδομές, εξειδικευμένο ανθρώπινο δυναμικό, πρόσβαση σε προμηθευτές, αποτελεσματικές μεταφορές, σταθερό κανονιστικό πλαίσιο και ένα πειστικό σχέδιο για τη μακροχρόνια βιωσιμότητα της επένδυσης.
Η θετική οικονομική πορεία μπορεί να ενισχύσει την εικόνα της Ελλάδας ως επενδυτικού προορισμού. Για να μετατραπεί, όμως, σε παραγωγική επένδυση, χρειάζεται να συνδυαστεί με συγκεκριμένα ανταγωνιστικά πλεονεκτήματα και πολιτικές που θα αντιμετωπίζουν τα εμπόδια εγκατάστασης και λειτουργίας.
Το αναπτυξιακό στοίχημα για την ελληνική αγορά
Η ελληνική αγορά αυτοκινήτου έχει μπροστά της μια θετική αφετηρία: αύξηση ταξινομήσεων υψηλότερη από την ΕΕ στο πρώτο εξάμηνο του 2026 και προβλεπόμενη οικονομική ανάπτυξη 1,8%, έναντι 1,1% στην Ένωση. Η επίδοση αυτή δημιουργεί περιθώρια για ανάπτυξη της αγοράς και ενίσχυση των δραστηριοτήτων που συνδέονται με την πώληση, τη χρηματοδότηση, τη μίσθωση και την υποστήριξη οχημάτων.
Το επόμενο ζητούμενο είναι η διάρκεια. Η χαμηλότερη σωρευτική αύξηση στις ταξινομήσεις του πρώτου οκταμήνου δείχνει ότι η αγορά παραμένει ευαίσθητη στις μεταβολές της ζήτησης. Η προσιτή πρόσβαση σε νέα οχήματα και η ανανέωση του στόλου παραμένουν βασικές προϋποθέσεις για μια σταθερότερη πορεία.
Σε ευρωπαϊκό επίπεδο, η έκθεση της ACEA αναδεικνύει την ανάγκη ενίσχυσης της ανταγωνιστικότητας, καθώς η αύξηση των εισαγωγών, η μείωση των εξαγωγών και η συρρίκνωση του εμπορικού πλεονάσματος αποτυπώνουν τις πιέσεις που αντιμετωπίζει η βιομηχανία. Για την Ελλάδα, η εξέλιξη αυτή είναι σημαντική τόσο για την αγορά που εξαρτάται από τις εισαγωγές όσο και για τον σχεδιασμό μιας ευρύτερης επενδυτικής στρατηγικής.
Η θετική δυναμική της ελληνικής αγοράς αυτοκινήτου μπορεί να αποτελέσει αφετηρία για περισσότερη επιχειρηματική δραστηριότητα και νέες επενδύσεις. Η μετάβαση από μια αναπτυσσόμενη αγορά σε έναν ελκυστικό προορισμό για μεγαλύτερες βιομηχανικές επενδύσεις, όμως, απαιτεί συγκεκριμένες υποδομές, ανταγωνιστικές συνθήκες και μακροπρόθεσμο σχεδιασμό.