Η ελληνική αγορά αυτοκινήτου υποχώρησε 37,1% τον Αύγουστο, ενώ υβριδικά και ηλεκτρικά αυτοκίνητα αναδιαμορφώνουν το ενεργειακό μείγμα των νέων ταξινομήσεων.
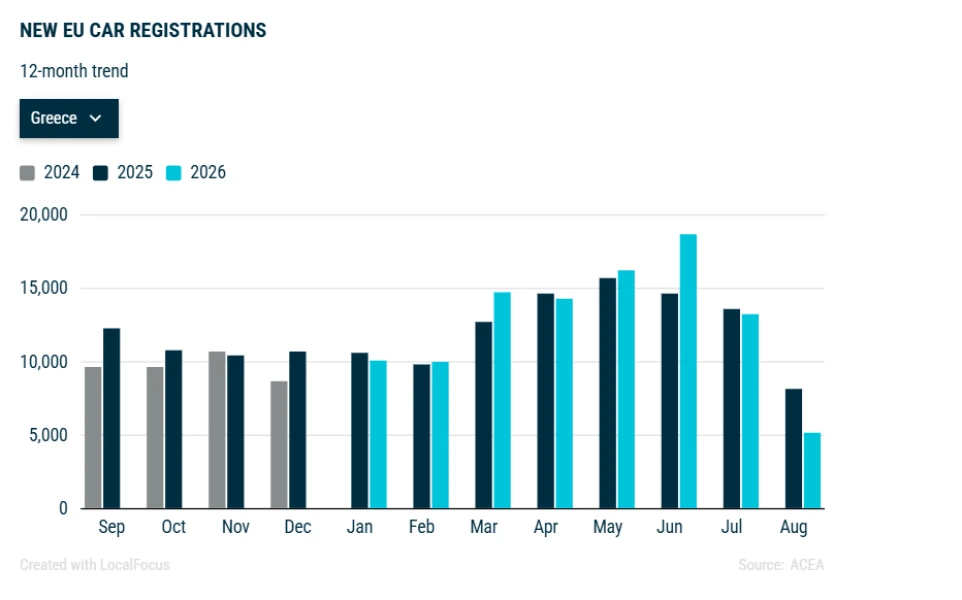
Τα στοιχεία της ACEA για τον Αύγουστο του 2026 αποτυπώνουν μια ιδιαίτερα ενδιαφέρουσα εικόνα για την ελληνική αγορά αυτοκινήτου, καθώς πίσω από τη μεγάλη μηνιαία πτώση των ταξινομήσεων κατά 37,1% κρύβεται μια βαθύτερη μεταβολή στο οικονομικό και τεχνολογικό μείγμα της αγοράς: από τα 8.191 καινούργια αυτοκίνητα του Αυγούστου 2025 η αγορά υποχώρησε στα 5.153 τον Αύγουστο του 2026, ενώ τα υβριδικά εξακολουθούν να κυριαρχούν, τα αμιγώς ηλεκτρικά αυξάνονται, η βενζίνη και το diesel συρρικνώνονται απότομα και τα plug-in hybrid εμφανίζουν μεγάλη υποχώρηση στην Ελλάδα, σε αντίθεση με την ανοδική ευρωπαϊκή τους πορεία.
Η εικόνα αυτή, ωστόσο, δεν αποτυπώνει απλώς μια δύσκολη επίδοση ενός μήνα. Πίσω από τη μεγάλη πτώση του Αυγούστου 2026 κρύβεται μια ουσιαστική αλλαγή στο μείγμα της ελληνικής αγοράς αυτοκινήτου, με τις διαφορετικές τεχνολογίες κίνησης να καταγράφουν εντελώς διαφορετικές πορείες. Τα στοιχεία της ACEA επιτρέπουν έτσι να δούμε όχι μόνο πόσα καινούργια αυτοκίνητα ταξινομήθηκαν, αλλά και τι είδους αυτοκίνητα επιλέγει πλέον η ελληνική αγορά και προς τα πού μετατοπίζεται η ζήτηση.
Μια αγορά δύο ταχυτήτων
Ο Αύγουστος έφερε ένα ισχυρό αρνητικό πρόσημο στην ελληνική αγορά αυτοκινήτου, όμως η εικόνα δεν μπορεί να διαβαστεί μόνο μέσα από τον αριθμό των συνολικών ταξινομήσεων.
Οι 5.153 ταξινομήσεις του Αυγούστου 2026 αντιστοιχούν σε πτώση 37,1% σε σχέση με τις 8.191 του Αυγούστου 2025. Την ίδια στιγμή, όμως, το οκτάμηνο παραμένει θετικό: 102.370 νέα αυτοκίνητα έναντι 99.959 πέρυσι, με αύξηση 2,4%. (ACEA)
Αυτό σημαίνει ότι η αγορά δεν βρίσκεται απλώς σε μια γραμμική πορεία συρρίκνωσης. Αντίθετα, οι μηνιαίες διακυμάνσεις συνυπάρχουν με μια σταδιακή αλλαγή της σύνθεσης της ζήτησης.
Το υβριδικό γίνεται ο βασικός παίκτης
Η πιο καθαρή εικόνα αυτής της αλλαγής βρίσκεται στα υβριδικά.
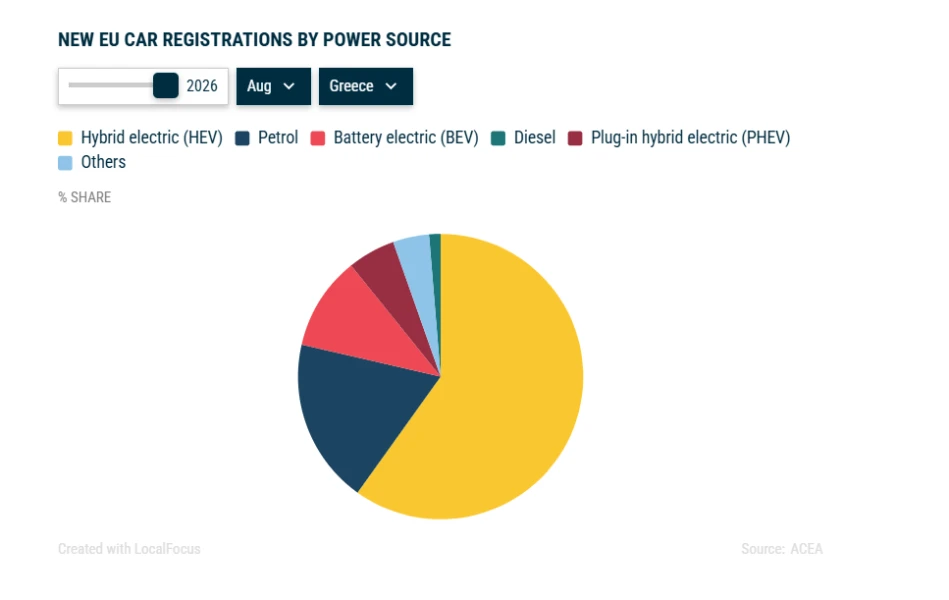
Τον Αύγουστο του 2026 ταξινομήθηκαν 3.086 hybrid-electric αυτοκίνητα, έναντι 4.194 τον Αύγουστο του 2025. Παρά την πτώση 26,4% στους όγκους, το μερίδιό τους αυξήθηκε από 51,2% σε περίπου 59,9% της αγοράς.
Πρόκειται για ένα στοιχείο με σαφή οικονομική διάσταση. Το υβριδικό αυτοκίνητο φαίνεται να λειτουργεί ως λύση μετάβασης για έναν καταναλωτή που αναζητά χαμηλότερη κατανάλωση και κόστος χρήσης, χωρίς να μεταβαίνει υποχρεωτικά στην πλήρη ηλεκτροκίνηση.
Στο οκτάμηνο, μάλιστα, η τάση είναι ακόμη πιο ξεκάθαρη: οι υβριδικές ταξινομήσεις στην Ελλάδα αυξήθηκαν κατά 20,2%, φτάνοντας τις 59.121.
Ηλεκτρικά: μικρότερη αγορά, αλλά ταχύτερη ανάπτυξη
Τα αμιγώς ηλεκτρικά αυτοκίνητα αποτελούν τη δεύτερη μεγάλη ιστορία των στοιχείων.
Τον Αύγουστο ταξινομήθηκαν 544 BEV, έναντι 428 τον Αύγουστο του 2025, καταγράφοντας αύξηση 27,1%. Το μερίδιό τους στην ελληνική αγορά αυξήθηκε από 5,2% σε 10,6%.
Στο οκτάμηνο οι ταξινομήσεις έφτασαν τις 6.824, αυξημένες κατά 28,7% σε σχέση με τις 5.304 του 2025. (ACEA)
Η εξέλιξη είναι σημαντική, αλλά η οικονομική της ανάγνωση χρειάζεται μέτρο. Η αύξηση του ηλεκτρικού αυτοκινήτου είναι σαφής, όμως η βάση παραμένει μικρότερη από εκείνη των υβριδικών. Το πραγματικό ενδιαφέρον βρίσκεται επομένως στο πώς θα εξελιχθεί η σχέση ανάμεσα στην τιμή αγοράς, στο κόστος χρήσης και στις διαθέσιμες επιλογές χρηματοδότησης.
Βενζίνη και diesel υποχωρούν
Η άλλη πλευρά της αγοράς είναι η απότομη συρρίκνωση των παραδοσιακών κινητήρων.
Τα βενζινοκίνητα αυτοκίνητα έπεσαν από τις 2.100 ταξινομήσεις τον Αύγουστο του 2025 στις 965 τον Αύγουστο του 2026, σημειώνοντας πτώση 54%.
Ακόμη μεγαλύτερη ήταν η πτώση στο diesel. Από 375 ταξινομήσεις τον Αύγουστο του 2025 περιορίστηκε στις μόλις 68, με απώλεια 81,9%.
Στο οκτάμηνο η βενζίνη εμφανίζει πτώση 24,2%, ενώ το diesel υποχωρεί κατά 29,8%.
Η αλλαγή δεν αφορά μόνο την Ελλάδα. Σε επίπεδο ΕΕ, οι ταξινομήσεις βενζίνης μειώθηκαν κατά 18,6% στο οκτάμηνο και του diesel επίσης κατά 18,6%, με το συνδυασμένο μερίδιο των δύο κατηγοριών να υποχωρεί στο 29%, από 37,5% ένα χρόνο πριν.
Η ιδιαιτερότητα των plug-in hybrid
Τα plug-in hybrid αποτελούν το σημείο όπου η ελληνική αγορά διαφοροποιείται έντονα από την ευρωπαϊκή.
Στην Ελλάδα οι ταξινομήσεις PHEV μειώθηκαν τον Αύγουστο κατά 65,7%, από 813 σε 279 αυτοκίνητα. Στο οκτάμηνο η πτώση είναι μικρότερη, μόλις 4,3%, με 6.502 ταξινομήσεις έναντι 6.795 πέρυσι.
Σε επίπεδο ΕΕ, όμως, τα PHEV αυξήθηκαν κατά 19,6% στο οκτάμηνο και έφτασαν σε μερίδιο 10% της αγοράς, από 8,8% το 2025.
Η διαφορά υπογραμμίζει πόσο σημαντικές είναι οι εθνικές συνθήκες της αγοράς αυτοκινήτου. Η ίδια τεχνολογία δεν ακολουθεί απαραίτητα την ίδια πορεία σε όλες τις ευρωπαϊκές οικονομίες.
Το οικονομικό αποτύπωμα της μετάβασης
Η μεταβολή του ενεργειακού μείγματος δεν είναι μόνο ζήτημα τεχνολογίας. Είναι και ζήτημα οικονομίας.
Το αυτοκίνητο αποτελεί σημαντική δαπάνη για τα ελληνικά νοικοκυριά και η επιλογή κινητήριου συνόλου συνδέεται άμεσα με την τιμή αγοράς, τη χρηματοδότηση, την κατανάλωση, τη φορολογική μεταχείριση, το κόστος ενέργειας και την προβλεπόμενη αξία μεταπώλησης.
Η αγορά δείχνει ότι ο καταναλωτής προσαρμόζεται. Δεν εγκαταλείπει συνολικά το αυτοκίνητο, αλλά αλλάζει το είδος του αυτοκινήτου που επιλέγει.
Η εντυπωσιακή άνοδος των υβριδικών στο οκτάμηνο και η αύξηση των BEV συνυπάρχουν με την κατάρρευση των diesel και τη μεγάλη πτώση της βενζίνης. Το αποτέλεσμα είναι μια αγορά που γίνεται σταδιακά πιο εξηλεκτρισμένη, χωρίς να γίνεται μονοδιάστατη.
Το πραγματικό διακύβευμα
Το κρίσιμο οικονομικό ζήτημα για την ελληνική αγορά δεν είναι απλώς η μετάβαση από τη μία τεχνολογία στην άλλη. Είναι η δυνατότητα της αγοράς να ανανεώνει τον στόλο της με αυτοκίνητα που παραμένουν οικονομικά προσβάσιμα.
Η θετική εικόνα του οκταμήνου, με αύξηση 2,4%, συνυπάρχει με μια πολύ μεγάλη μηνιαία πτώση τον Αύγουστο. Αυτό δείχνει μια αγορά που παραμένει ευάλωτη στις μεταβολές της ζήτησης και ταυτόχρονα αλλάζει γρήγορα τεχνολογικό προσανατολισμό.
Το επόμενο διάστημα θα κριθεί επομένως από την ισορροπία ανάμεσα σε τιμή αγοράς, κόστος χρήσης, διαθέσιμο εισόδημα και τεχνολογική επιλογή.
Η ελληνική αγορά αυτοκινήτου δεν αλλάζει απλώς κινητήρες. Αλλάζει οικονομικό μοντέλο. Και το ζητούμενο είναι η ανανέωση του στόλου να συνεχιστεί με ρυθμό που να μπορεί να στηρίξει τόσο την αγορά όσο και την αγοραστική δυνατότητα των καταναλωτών.