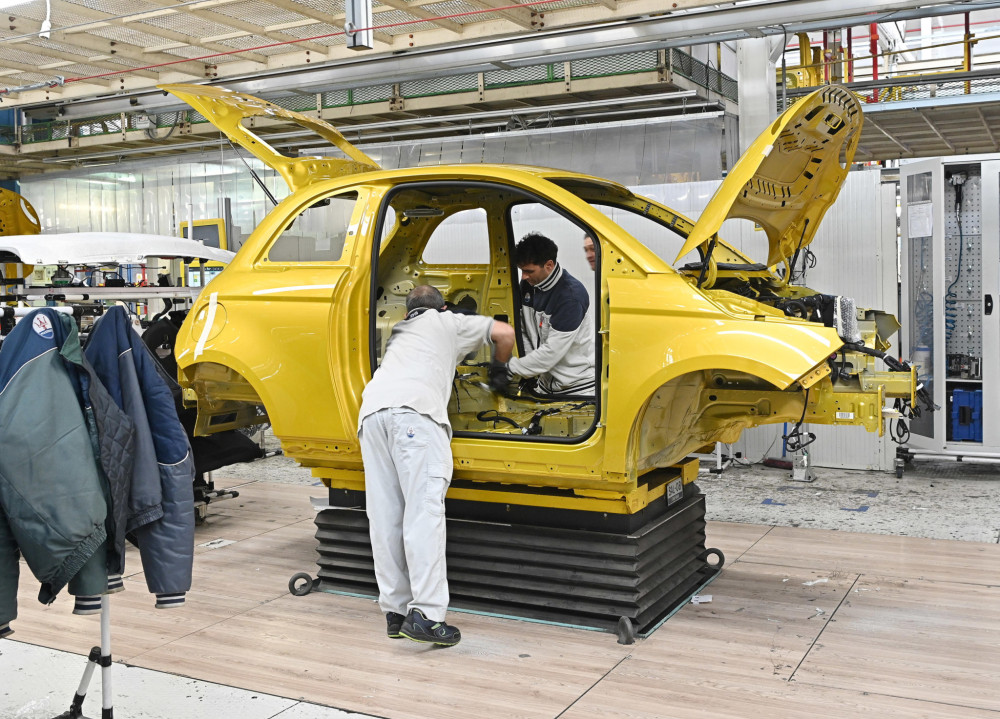
Η ACEA χαρτογραφεί τις εξαρτήσεις της Ευρώπης από κρίσιμες πρώτες ύλες, τεχνολογία και χώρες και προειδοποιεί για το κόστος της αδράνειας της αυτοκινητοβιομηχανίας.
Πίσω από κάθε ευρωπαϊκό αυτοκίνητο υπάρχει μια παγκόσμια αλυσίδα της βιομηχανίας που γίνεται ολοένα πιο ευάλωτη σε γεωπολιτικές κρίσεις, εμπορικούς περιορισμούς, ελέγχους εξαγωγών και συγκέντρωση παραγωγής σε λίγες χώρες, με την ACEA να προειδοποιεί ότι το πραγματικό πρόβλημα της Ευρώπης δεν είναι μόνο η πρόσβαση στις πρώτες ύλες αλλά η εξάρτηση από συγκεκριμένα κέντρα επεξεργασίας, τεχνολογίας, εξειδικευμένης παραγωγής και μεταφοράς.
Η μελέτη της ACEA και της EY φωτίζει, ουσιαστικά, μια πολύ μεγαλύτερη ευρωπαϊκή αδυναμία από εκείνη που φαίνεται στους αριθμούς των πωλήσεων ή στις επιδόσεις των εργοστασίων. Πίσω από κάθε αυτοκίνητο βρίσκεται ένα σύνθετο δίκτυο πρώτων υλών, εξαρτημάτων, τεχνολογιών, μεταφορών και βιομηχανικής τεχνογνωσίας, σημαντικά τμήματα του οποίου βρίσκονται εκτός ευρωπαϊκού ελέγχου. Και όσο η αυτοκινητοβιομηχανία περνά σε ένα περισσότερο ηλεκτρονικό και ψηφιοποιημένο μοντέλο, τόσο η οικονομική ανταγωνιστικότητα συνδέεται με τη γεωπολιτική ασφάλεια των εφοδιαστικών αλυσίδων. Η υπόθεση του αυτοκινήτου γίνεται έτσι υπόθεση ευρωπαϊκής βιομηχανικής ισχύος, οικονομικής ανθεκτικότητας και στρατηγικής αυτονομίας.
Από το εργοστάσιο στην παγκόσμια γεωπολιτική
Η ευρωπαϊκή αυτοκινητοβιομηχανία αποτελεί ένα από τα σημαντικότερα βιομηχανικά οικοσυστήματα της Ευρώπης. Όμως το ίδιο το μοντέλο πάνω στο οποίο χτίστηκε η ανταγωνιστικότητά της —η βαθιά διασύνδεση με παγκόσμιες αλυσίδες εφοδιασμού— δημιουργεί πλέον νέες ευπάθειες.
Η μελέτη της ACEA, σε συνεργασία με την EY, εξετάζει δέκα κρίσιμα υλικά και εξαρτήματα και προσπαθεί να απαντήσει σε ένα πολύ πιο σύνθετο ερώτημα από το αν «υπάρχουν αρκετές πρώτες ύλες».
Το ερώτημα είναι ποιος ελέγχει την παραγωγή, ποιος την επεξεργάζεται, ποιος διαθέτει την τεχνογνωσία, πόσο εύκολα μπορεί να αντικατασταθεί ένας προμηθευτής και πόσο γρήγορα μπορεί να δημιουργηθεί μια εναλλακτική αλυσίδα.
Η συγκέντρωση είναι η μεγάλη ευρωπαϊκή αδυναμία
Στην αξιολόγηση της μελέτης, η συγκέντρωση της εφοδιαστικής αλυσίδας αποτελεί τον υψηλότερο από τους έξι εξεταζόμενους δομικούς κινδύνους, με βαθμολογία 4,6 στα 5.
Ακολουθούν η εξειδικευμένη τεχνολογία και το εργατικό δυναμικό και η δυνατότητα υποκατάστασης, αμφότερα με 4,3, ο χρόνος δημιουργίας νέας παραγωγικής δυναμικότητας με 4,2 και ο ανταγωνισμός από άλλους κλάδους με 4,1.
Οι αριθμοί αυτοί δεν αποτελούν πρόβλεψη για το τι θα συμβεί ούτε πιθανότητες εκδήλωσης μιας κρίσης. Η ίδια η μελέτη τους χαρακτηρίζει ως συγκριτικό αναλυτικό εργαλείο. Αποτυπώνουν, όμως, πού συγκεντρώνονται οι μεγαλύτερες δομικές πιέσεις μέσα στο εξεταζόμενο τμήμα της αλυσίδας.
Το πρόβλημα δεν βρίσκεται μόνο στα ορυχεία
Η πιο ενδιαφέρουσα διαπίστωση αφορά την επεξεργασία.
Για έξι από τις δέκα κατηγορίες που εξετάστηκαν, η διύλιση και η επεξεργασία αποτελούν το στάδιο με τη μεγαλύτερη έκθεση σε κίνδυνο. Η εξόρυξη και η τελική μεταποίηση βρίσκονται στην κορυφή μόλις σε δύο περιπτώσεις η καθεμία.
Εδώ βρίσκεται και μια κρίσιμη διάσταση για την ευρωπαϊκή βιομηχανική πολιτική. Η ύπαρξη ενός κοιτάσματος δεν δημιουργεί αυτομάτως μια ασφαλή βιομηχανική αλυσίδα. Απαιτούνται εγκαταστάσεις επεξεργασίας, εξειδικευμένη τεχνογνωσία, προσωπικό, κεφάλαια, υποδομές, αδειοδοτήσεις και —στην αυτοκινητοβιομηχανία— μακρές διαδικασίες πιστοποίησης.
Η δημιουργία μιας εναλλακτικής παραγωγικής βάσης δεν μπορεί επομένως να γίνει μέσα σε λίγους μήνες.
Η Ευρώπη εξαρτάται από κρίσιμους κόμβους εκτός συνόρων
Η μελέτη καταγράφει ιδιαίτερα ισχυρές συγκεντρώσεις στην Ασία. Η Κίνα κατέχει κομβική θέση στην επεξεργασία σπάνιων γαιών, στην παραγωγή μαγνητών NdFeB και στην επεξεργασία γαλλίου και γερμανίου.
Παράλληλα, η αλυσίδα των ημιαγωγών έχει σημαντική συγκέντρωση στην Ανατολική Ασία, κυρίως στην Ταϊβάν και τη Νότια Κορέα, ενώ άλλες κρίσιμες πρώτες ύλες συνδέονται με την Αφρική και τη Λατινική Αμερική.
Αυτό μετατρέπει ένα βιομηχανικό ζήτημα σε γεωπολιτικό. Μια απόφαση για εξαγωγικούς περιορισμούς, μια εμπορική σύγκρουση, μια διαταραχή σε μια θαλάσσια διαδρομή ή μια περιφερειακή κρίση μπορεί να μεταφερθεί από την άλλη άκρη του κόσμου στη γραμμή παραγωγής ενός ευρωπαϊκού εργοστασίου.
Η «πράσινη» μετάβαση δεν μηδενίζει τις εξαρτήσεις
Η αλλαγή του παραγωγικού μοντέλου της αυτοκινητοβιομηχανίας δημιουργεί ένα ακόμη επίπεδο πίεσης.
Η ηλεκτροκίνηση και η ψηφιοποίηση αυξάνουν τη σημασία των ημιαγωγών, του χαλκού, των σπάνιων γαιών και άλλων κρίσιμων υλικών. Ταυτόχρονα, το αυτοκίνητο ανταγωνίζεται για τις ίδιες εισροές με την τεχνητή νοημοσύνη, τα data centres, την άμυνα, τα ηλεκτρονικά και την ενεργειακή βιομηχανία.
Σύμφωνα με την ανάλυση, η μετάβαση προς την ηλεκτροκίνηση αυξάνει περίπου κατά 15% την πίεση που δημιουργεί ο διακλαδικός ανταγωνισμός για συγκεκριμένες κρίσιμες εισροές.
Έτσι, η τεχνολογική μετάβαση δεν είναι μόνο ζήτημα περιβαλλοντικής πολιτικής ή βιομηχανικού μετασχηματισμού. Είναι ταυτόχρονα ζήτημα ασφάλειας εφοδιασμού και βιομηχανικής ισχύος.
Τέσσερα γεωπολιτικά σενάρια, μία κοινή αδυναμία
Η ACEA–EY εξετάζει τέσσερα ενδεικτικά γεωπολιτικά σενάρια: την ασφάλεια της αλυσίδας ημιαγωγών στην Ταϊβάν, την εθνικοποίηση πόρων στην Ασία, τις πιέσεις στους εμπορικούς διαδρόμους της Αμερικής και τις αναταράξεις στους ορυκτούς διαδρόμους της Αφρικής.
Οι περιοχές και οι αφορμές αλλάζουν. Η δομική αδυναμία όμως παραμένει.
Η Ευρώπη χρειάζεται κρίσιμα υλικά και εξαρτήματα που περνούν από περιορισμένο αριθμό παραγωγικών και μεταποιητικών κόμβων. Αν διακοπεί μία από αυτές τις αλυσίδες, οι διαθέσιμες εναλλακτικές δεν μπορούν απαραίτητα να ενεργοποιηθούν άμεσα.
Και υπάρχει ακόμη ένα πρόβλημα: τα logistics. Η διαφοροποίηση των προμηθευτών δεν αρκεί αν όλοι χρησιμοποιούν τις ίδιες λιμενικές υποδομές, τους ίδιους θαλάσσιους διαδρόμους ή τα ίδια γεωγραφικά chokepoints.
Το δίλημμα της Ευρώπης: αυτάρκεια ή ανθεκτικότητα;
Η μελέτη δεν προτείνει μια Ευρώπη κλεισμένη στον εαυτό της. Αντίθετα, αναγνωρίζει ότι η πλήρης αυτάρκεια δεν αποτελεί ρεαλιστικό στόχο για μια παγκοσμιοποιημένη βιομηχανία.
Η κατεύθυνση είναι η διαχείριση της εξάρτησης.
Η Ευρώπη καλείται να περιορίσει τα σημεία όπου μια χώρα, ένας προμηθευτής, μία τεχνολογία ή μία διαδρομή μπορεί να προκαλέσει δυσανάλογη διαταραχή. Αυτό σημαίνει διαφοροποίηση γεωγραφιών και προμηθευτών, επενδύσεις σε κρίσιμη επεξεργασία, επιτάχυνση αδειοδοτήσεων και πιστοποιήσεων και δημιουργία βιομηχανικών οικοσυστημάτων που συνδέουν παραγωγή, προμηθευτές, έρευνα και υποδομές.
Η ACEA–EY υπογραμμίζει επίσης την ανάγκη για μεγαλύτερη ορατότητα της μελλοντικής ζήτησης, ώστε οι ιδιωτικές επενδύσεις σε νέες παραγωγικές μονάδες να αποκτήσουν επαρκή οικονομική βάση.
Η ευρωπαϊκή βιομηχανική πολιτική περνά πλέον από την εφοδιαστική αλυσίδα
Η σημασία της μελέτης ξεπερνά το ίδιο το αυτοκίνητο.
Το αυτοκίνητο λειτουργεί ως χαρακτηριστικό παράδειγμα μιας ευρωπαϊκής βιομηχανίας που μπορεί να διαθέτει τεχνολογία, μηχανική τεχνογνωσία, εργοστάσια και ανθρώπινο δυναμικό, αλλά ταυτόχρονα να εξαρτάται από κρίσιμα ενδιάμεσα στάδια που βρίσκονται εκτός Ευρώπης.
Η πρόκληση δεν είναι να εξαλειφθεί κάθε εξωτερική εξάρτηση. Αυτό θα ήταν οικονομικά και βιομηχανικά μη ρεαλιστικό. Είναι να εντοπιστούν οι εξαρτήσεις που μπορούν να μετατραπούν σε βιομηχανικό bottleneck και να δημιουργηθούν εγκαίρως εναλλακτικές.
Για την Ευρώπη, λοιπόν, η συζήτηση για το μέλλον του αυτοκινήτου δεν αφορά μόνο το ποια τεχνολογία θα κινεί τα αυτοκίνητα της επόμενης δεκαετίας.
Αφορά το πολύ πιο θεμελιώδες ερώτημα: ποιος θα ελέγχει τις αλυσίδες που κάνουν αυτή την τεχνολογία εφικτή.